Firmy kierujące pracowników do zleceń poza stałą siedzibą muszą zorganizować im miejsce odpoczynku, dostęp do wyposażenia, a następnie rozliczyć wydatki. Krótki pobyt wymaga szybkiej rezerwacji, a dłuższy wiąże się z ustaleniem płatności, wymianą osób oraz dokumentowaniem kosztów. Jak ustalić te warunki, żeby później uniknąć niejasności? Wyjaśniamy, jak wygląda rozliczenie za nocleg w kwaterach pracowniczych.
Czy za kwatery pracownicze płaci się z góry, czy po pobycie?
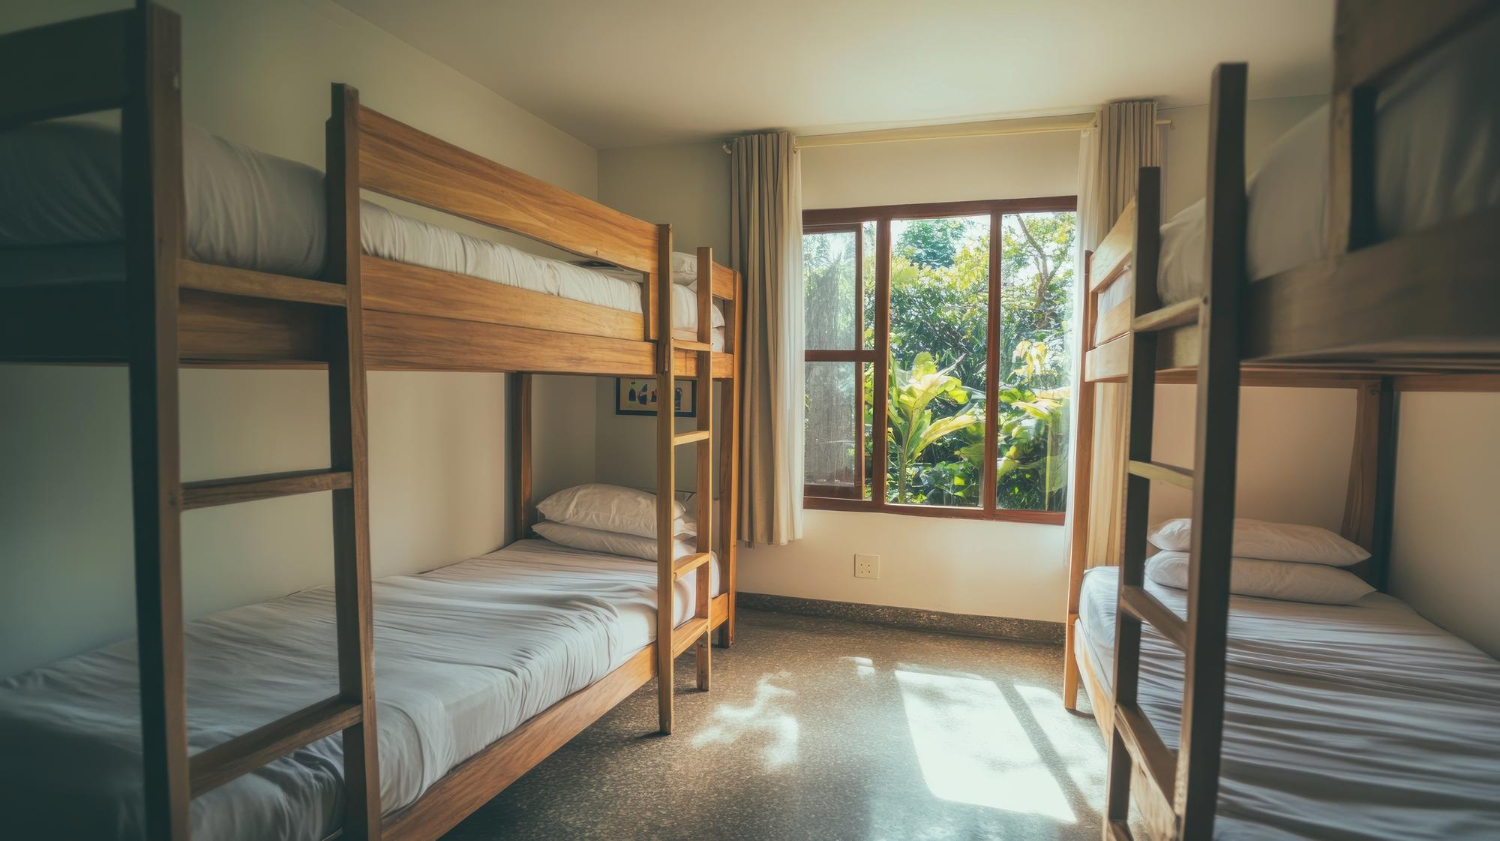
Już podczas rezerwacji trzeba ustalić, czy firma wpłaca zaliczkę, pełną przedpłatę, czy reguluje rachunek po zakończeniu tygodnia lub miesiąca. Właściciel kwatery pracowniczej może uzależnić przyjęcie rezerwacji od wpłaty części ustalonej kwoty. Zaliczka zostaje później zaliczona na poczet należności za pobyt, natomiast zasady jej zwrotu zależą od warunków umowy. Pełna przedpłata bywa stosowana przy krótkich pobytach albo rezerwacji określonej liczby miejsc. W dłuższym pobycie wygodniejsze bywa rozliczenie tygodniowe lub miesięczne, ponieważ firma otrzymuje rachunek za zamknięty etap pobytu. Stawka może dotyczyć zajętego łóżka, zarezerwowanego miejsca, całego pokoju lub mieszkania. Jeżeli przedsiębiorstwo wynajmuje lokal dla ekipy, opłata obejmuje jego dostępność w ustalonym terminie. Firmy szukające pokoi pracowniczych albo pokoi robotniczych powinny też ustalić, czy cena obejmuje media, Wi-Fi, parking, sprzątanie i wymianę pościeli.
Jak rozlicza się wcześniejszą rezygnację z pokoju pracowniczego?
Wcześniejszy wyjazd pracownika może zmienić końcową należność, jeśli przewidują to warunki rezerwacji kwatery pracowniczej. Umowa powinna określać termin zgłoszenia rezygnacji, okres wypowiedzenia oraz zasady rozliczenia niewykorzystanych dni. Właściciel może naliczyć opłatę za czas, w którym pokój pracowniczy był zablokowany dla wskazanej osoby. Zwrot części kwoty zależy od zapisów dokumentu oraz możliwości znalezienia kolejnego mieszkańca. Gdy na wolne miejsce przyjedzie inny pracownik, strony mogą ustalić rozliczenie od dnia jego zakwaterowania. Kaucję rozlicza się po sprawdzeniu wyposażenia, kluczy i stanu lokalu. Osobno trzeba ustalić należności za media, szkody oraz ewentualne braki w wyposażeniu. Naszym zdaniem termin zgłoszenia wyjazdu powinien być zapisany jasno, ponieważ przy większej ekipie ustne ustalenia łatwo prowadzą do rozbieżności. Taki zapis ułatwia też szybkie przygotowanie pokoju pracowniczego dla kolejnej osoby.
Na kogo wystawia się fakturę za pokoje dla pracowników?
Na fakturze powinny znaleźć się dane podmiotu, który zawarł umowę i ponosi koszt pobytu. Firma rezerwująca pokoje dla pracowników przekazuje właścicielowi nazwę przedsiębiorstwa, adres oraz NIP. Agencja pracy może wystąpić jako nabywca, jeśli organizuje zakwaterowanie zatrudnionych osób i opłaca należność. Osoba prywatna otrzyma dokument na własne dane, gdy wynajmuje pokój na czas delegacji albo pracy sezonowej. Dane do faktury trzeba przekazać przed jej wystawieniem, ponieważ późniejsza korekta może wymagać dodatkowych czynności księgowych. Jeżeli pracownik opłacił nocleg z własnych środków, pracodawca może zwrócić mu wydatek w ramach rozliczenia delegacji. Właściciel kwatery nie oddaje wtedy pieniędzy pracownikowi, ponieważ płatność zwraca mu firma. Do dokumentów warto dołączyć okres pobytu, liczbę miejsc oraz informację o celu wyjazdu. Dzięki temu księgowość może przypisać wydatek do konkretnego zlecenia, budowy albo czasowego skierowania ekipy.
Czy wydatek na kwatery pracownicze można zaliczyć do kosztów firmy?
Wydatek na kwatery pracownicze można ująć w kosztach firmy, gdy jego związek z działalnością wynika z dokumentów i okoliczności pobytu. Dotyczy to zakwaterowania zespołu skierowanego do pracy na placu budowy, w zakładzie produkcyjnym albo w miejscu realizacji kontraktu. Księgowość powinna otrzymać fakturę, potwierdzenie zapłaty, umowę oraz informacje o terminie i celu pobytu. Opis na dokumencie może wskazywać lokalizację zlecenia, liczbę osób i okres korzystania z lokalu. VAT od usług noclegowych kupowanych na potrzeby własnych pracowników co do zasady nie podlega odliczeniu. W takiej sytuacji w kosztach uwzględnia się wartość brutto, zgodnie z zasadami rozliczenia danego przedsiębiorcy. Wyjątek dotyczy nabycia usługi noclegowej w celu jej dalszej odsprzedaży na warunkach określonych w przepisach. Warto też odrębnie sprawdzić skutki podatkowe po stronie pracownika, gdy firma finansuje zakwaterowanie poza podróżą służbową. Umeblowane pokoje pracownicze z kuchnią, łazienką, Wi-Fi i parkingiem mogą wtedy służyć ekipie przez dłuższy okres, lecz cel pobytu nadal trzeba właściwie udokumentować.
Rozliczenie za nocleg w kwaterach pracowniczych zależy od ustaleń dotyczących płatności, liczby miejsc, rezygnacji i dokumentów. Firma może ująć taki wydatek w kosztach, gdy wykaże jego związek z prowadzonym zleceniem oraz zachowa prawidłową fakturę. Przed rezerwacją rekomendujemy ustalić wszystkie warunki na piśmie.